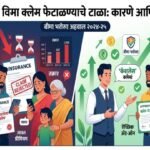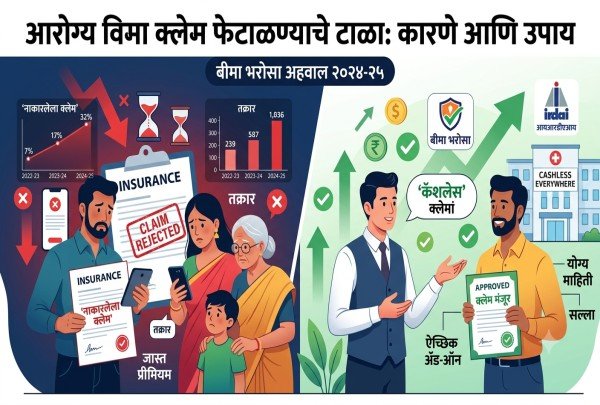
वित्तीय वर्ष २०२४-२५ मध्ये भारतातील जनरल आणि हेल्थ इन्शुरन्स कंपन्यांकडे ३ कोटी २६ लाखांपेक्षा जास्त क्लेम दाखल झाले होते, ज्यापैकी सुमारे ८ टक्के म्हणजेच दर १०० पैकी ८ क्लेम विमा कंपन्यांनी फेटाळून लावले आहेत.
‘बीमा भरोसा’ पोर्टलच्या अधिकृत आकडेवारीनुसार, विमाधारकांच्या तक्रारींमध्ये सातत्याने वाढ होत असून वित्तीय वर्ष २०२२-२३ मधील २ लाख १५ हजार एकूण तक्रारींपैकी ६४,४८७ तक्रारी (सुमारे ३० टक्के) या केवळ क्लेम नाकारण्याशी किंवा क्लेमच्या वादांशी संबंधित होत्या. त्यानंतरच्या वर्षांमध्ये हा आलेख अधिकच उंचावला असून वित्तीय वर्ष २०२३-२४ मध्ये २ लाख ५८ हजार तक्रारींपैकी १ लाख २६ हजार तक्रारी आणि वित्तीय वर्ष २०२४-२५ मध्ये २ लाख ९७ हजार तक्रारींपैकी १ लाख २३ हजार तक्रारी थेट क्लेमच्या समस्यांशी जोडलेल्या होत्या. ग्राहक दरवर्षी वेळेवर प्रीमियम भरत असतानाही क्लेमच्या वेळी त्यांना अनेक अडचणींना सामोरे जावे लागते, ज्यामागे पूर्ववैद्यकीय आजार लपवणे, वेटिंग पीरियडची अपुरी माहिती, रुग्णालयांचे गैरव्यवहार आणि प्रक्रियेतील त्रुटी ही प्रमुख कारणे आहेत.
क्लेम फेटाळले जाण्यामागील प्रमुख कारणे
आरोग्य विमा क्लेम फेटाळण्याचे सर्वात मुख्य कारण म्हणजे पूर्ववैद्यकीय आजारांची (प्री-एक्झिस्टिंग डिसीजेस) खरी माहिती विमा कंपनीला न देणे हे आहे. भारतीय ग्राहकांमध्ये मधुमेह, उच्च रक्तदाब किंवा कोलेस्ट्रॉल यांसारख्या आजारांना सामान्य मानून विमा अर्ज भरताना ते न सांगण्याची प्रवृत्ती दिसून येते, जी क्लेमच्या वेळी सर्वात मोठा अडथळा ठरते. स्थानिक एजंट अनेकदा स्वतःचे कमिशन मिळवण्यासाठी ग्राहकांना माहिती लपवण्याचा किंवा काही वर्षांनंतर आजार आपोआप कव्हर होतील असा चुकीचा सल्ला देतात. परंतु, नियामक संस्था ‘आयआरडीए’च्या नियमांनुसार माहिती लपवणे (नॉन-डिस्क्लोजर) हा विमा कंपन्यांसाठी क्लेम फेटाळण्याचा सर्वात मोठा कायदेशीर अधिकार आहे.
जर एखादी व्यक्ती पॉलिसी घेताना पूर्णपणे निरोगी असेल आणि ८-९ महिन्यांनंतर नवीन आजार झाला, तर त्याचा क्लेम मिळतो. तथापि, मूळ १० लाखांचे कव्हर वाढवून २० लाख करताना नवीन आजारांची माहिती देणे बंधनकारक असते आणि या व्यतिरिक्त वाढीव रकमेवर पुन्हा पूर्ववैद्यकीय आजारांचा वेटिंग पीरियड लागू होतो. अशा आजारांपासून तातडीने संरक्षण मिळवण्यासाठी ‘एबीसीडी’ (अस्थमा, ब्लड प्रेशर, कोलेस्ट्रॉल, डायबिटीस) यांसारखे ॲड-ऑन रायडर्स उपलब्ध असून, अवघा १० ते १२ टक्के अतिरिक्त प्रीमियम भरून अवघ्या ३१ दिवसांनंतर या आजारांसाठी क्लेम मिळवता येतो.
क्लेम फेटाळले जाण्यामागील दुसरे महत्त्वाचे कारण म्हणजे विविध प्रकारचे वेटिंग पीरियड आणि एक्सक्लुझन्स न समजून घेणे हे आहे. आरोग्य विम्यात मुख्यत्वे तीन प्रकारचे वेटिंग पीरियड असतात—पॉलिसी सुरू झाल्यापासूनचा ३० ते ३१ दिवसांचा प्रारंभिक वेटिंग पीरियड, पूर्ववैद्यकीय आजारांसाठी २ ते ३ वर्षांचा वेटिंग पीरियड आणि विशिष्ट आजारांसाठी (जसे की मुतखडा, मोतीबिंदू, नी-रिप्लेसमेंट, गर्भाशयाच्या शस्त्रक्रिया यांसारख्या २६८ आजारांच्या यादीसाठी) आयआरडीएचा २ वर्षांचा प्रमाणित वेटिंग पीरियड. पॉलिसी घेतल्यावर लगेच ६ महिन्यांत मुतखड्याच्या शस्त्रक्रियेचा क्लेम केल्यास तो नियमांनुसार नाकारला जातो. याशिवाय, पॉलिसी रिन्यू करण्यासाठी १५ दिवस ते १ महिन्याचा ग्रेस पीरियड दिला जातो, परंतु, या ग्रेस पीरियडदरम्यान रुग्णालयात भरती झाल्यास क्लेम रिजेक्ट होतो. म्हणूनच पॉलिसी खरेदी करताना विमा कंपनी काय कव्हर करते यापेक्षा ‘काय कव्हर करत नाही’ (एक्सक्लुझन्स) या दस्तऐवजाचा अभ्यास करणे अत्यंत आवश्यक मानले जाते.
वेब ॲग्रिगेटरपेक्षा वैयक्तिक सल्लागारच योग्य
वेब ॲग्रिगेटर्सवर केवळ ५-६ कंपन्यांच्या प्रीमियमची तुलना करून स्वस्त पॉलिसी घेण्याऐवजी कुटुंबाचा वैद्यकीय इतिहास जाणणाऱ्या वैयक्तिक सल्लागाराकडून (‘सारथी’) पॉलिसी खरेदी करणे अधिक फायदेशीर ठरते. आपत्कालीन परिस्थितीत वेब ॲग्रिगेटरपेक्षा वैयक्तिक सल्लागार क्लेम प्रक्रियेत प्रत्यक्ष मदत करू शकतो. याशिवाय, विमा कंपन्यांमध्ये ‘कस्टमर नेग्लिजन्स’ (ग्राहकाचा निष्काळजीपणा) ही नवी संकल्पना लागू झाली आहे. जर कंपनीच्या वार्षिक आरोग्य तपासणीत एखाद्या व्यक्तीचे शुगर किंवा कोलेस्ट्रॉल बॉर्डरलाईनवर आले असेल आणि त्यांनी त्यावर कोणतीही वैद्यकीय उपचारपद्धती सुरू केली नसेल, तर विमा कंपनी क्लेमच्या वेळी ही माहिती ‘कस्टमर नेग्लिजन्स’ म्हणून नोंदवते आणि विमा कौन्सिलला सांगून क्लेम नाकारू शकते.
केवळ विमा कंपन्याच नव्हे, तर रुग्णालयांच्या मनमानीमुळे आणि निष्काळजीपणामामुळेही ग्राहकांना मोठा आर्थिक फटका बसतो. रुग्णाकडे आरोग्य विमा असल्याचे समजताच रुग्णालयांकडून अनावश्यक तपासण्या करणे किंवा बिल फुगवण्याचे प्रकार घडतात. अनेकदा रुग्णालयाचे कर्मचारी डिस्चार्ज समरीमध्ये डेटा एंट्री करताना चुका करतात; उदाहरणार्थ, ४ महिन्यांच्या आजाराच्या इतिहासाऐवजी ४ वर्षे असा चुकीचा उल्लेख केल्यामुळे विमा कंपनी कॅशलेस सुविधा नाकारून क्लेम रीइम्बर्समेंटमध्ये ढकलते. सध्या बाजारात कॅशलेस, रीइम्बर्समेंट आणि बिगर-नेटवर्क रुग्णालयांत ४८ तासांच्या टॅटसह (TAT) मिळणारी ‘कॅशलेस एव्हरीव्हेअर’ अशा तीन क्लेम पद्धती उपलब्ध आहेत. रुग्णालयातून डिस्चार्ज मिळताना डॉक्टरने सुट्टी दिल्यानंतर प्रत्यक्ष कागदपत्रे बिलिंग विभागाकडून टीपीए (TPA) डेस्कवर पोहोचल्यापासूनच विमा कंपनीचा २ तासांचा मंजुरी कालावधी सुरू होतो.
आरोग्य विम्याचा योग्य लाभ घेण्यासाठी आणि आर्थिक सुरक्षिततेसाठी ग्राहकांनी योग्य वयात आणि योग्य रकमेचा विमा उतरवणे गरजेचे आहे. देशात १४ टक्के वेगाने वाढणाऱ्या वैद्यकीय महागाईमुळे (हेल्थ इन्फ्लेशन) ४ जणांच्या कुटुंबासाठी किमान १० लाख रुपयांचे सम इंशुर्ड असणे आवश्यक आहे. केवळ कंपनीच्या (कॉर्पोरेट) ३ ते ५ लाखांच्या विम्यावर अवलंबून राहणे धोकादायक ठरू शकते, कारण नोकरी गेल्यास किंवा ले-ऑफ झाल्यास हे कव्हर लगेच संपुष्टात येते. त्यामुळे प्रत्येकाकडे स्वतःची वैयक्तिक किंवा फॅमिली फ्लोटर पॉलिसी असावी. याशिवाय, आरोग्य विम्याचा प्रीमियम ईएमआय (मासिक) हप्त्याने भरणे ही एक अत्यंत गंभीर चूक मानली जाते. जर एखाद्या व्यक्तीने मासिक हप्ता निवडला आणि ३-४ महिन्यांनंतर मोठा क्लेम आला, तर विमा कंपनी उर्वरित संपूर्ण वर्षाचा प्रलंबित प्रीमियम क्लेमच्या रकमेतून कापून घेते. पॉलिसी खरेदी करताना पॅन कार्ड, आधार कार्ड आणि संपूर्ण वैद्यकीय इतिहासाची खरी माहिती देणे हीच भविष्यातील क्लेम रिजेक्शनपासून वाचण्याची खरी गुरुकिल्ली आहे.